মহানবমী আজ, কাল প্রতিমা বিসর্জনে শেষ হবে দুর্গোৎসব
সনাতন ধর্মাবলম্বীদের সবচেয়ে বড় ধর্মীয় উৎসব শারদীয় দুর্গাপূজার মহানবমী আজ মঙ্গলবার (২০ অক্টোবর)। দিনভর নানা ধর্মীয় আচার, পূজা-অর্চনা, অঞ্জলি ও প্রসাদ বিতরণের মধ্য দিয়ে উদ্যাপিত…




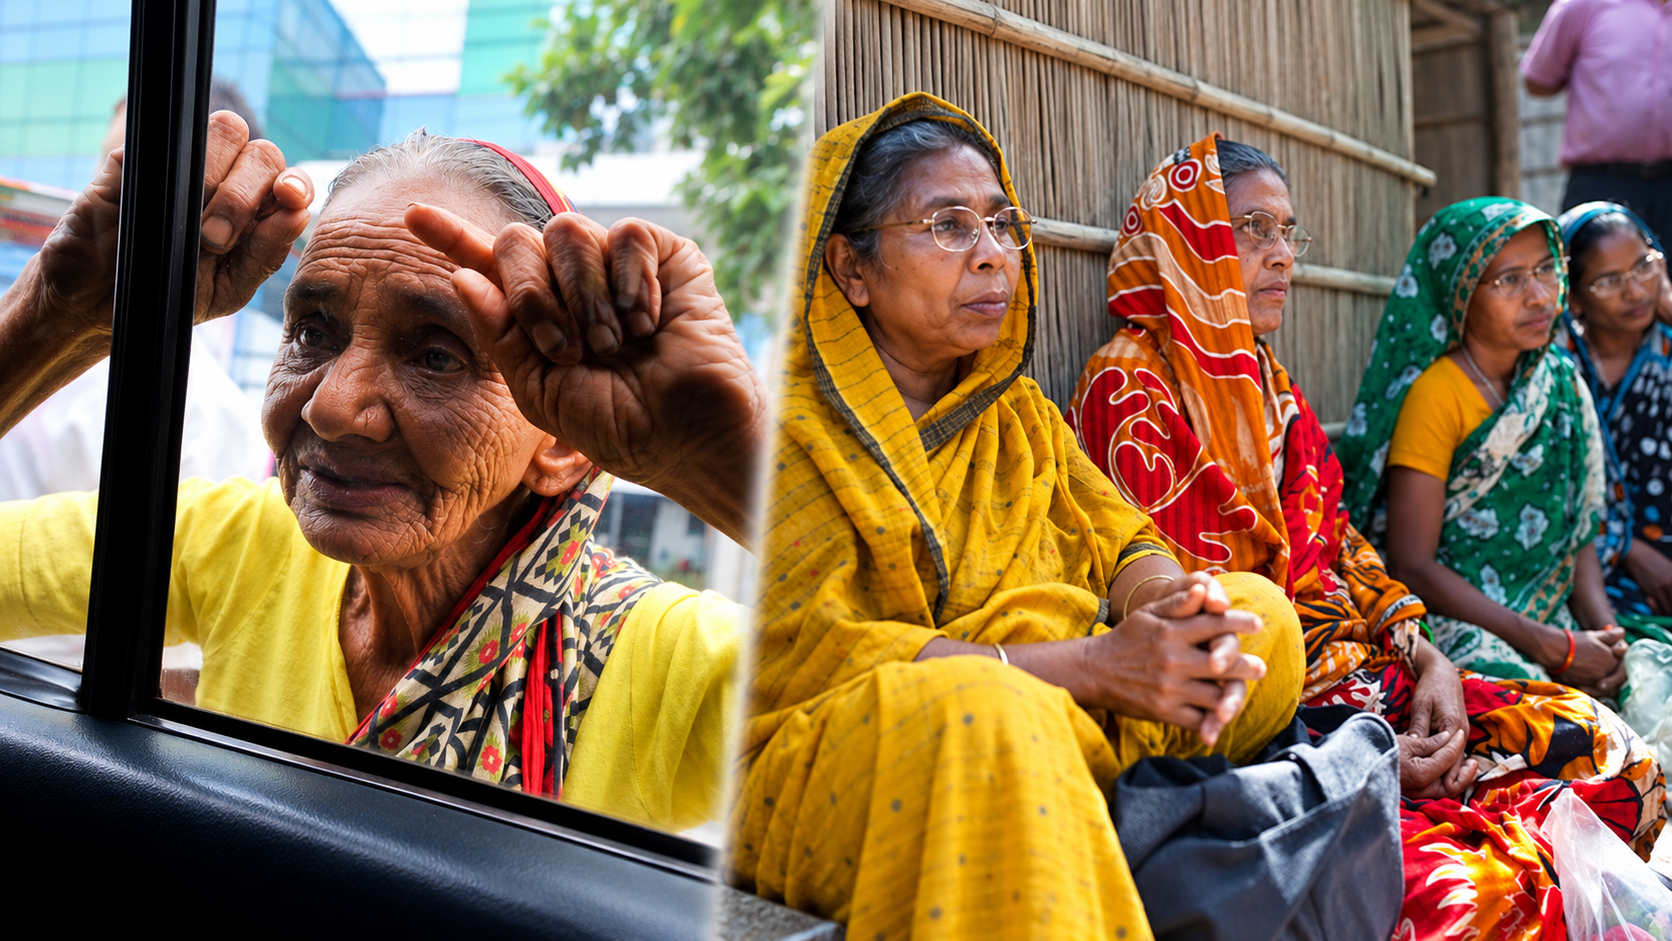
ওটিএন বাংলা ডেস্ক: নিত্যদিনের খরচ বাড়ছে, কিন্তু সেই অনুপাতে বাড়ছে না আয়। সংসারের প্রয়োজনীয় ব্যয় মেটাতে তাই ধারদেনার ওপর নির্ভর করতে হচ্ছে বাংলাদেশের বহু পরিবারকে। বাংলাদেশ পরিসংখ্যান ব্যুরোর—বিবিএস—এক বিশেষ জরিপ অনুযায়ী, দেশের ৪৭ দশমিক ৪২ শতাংশ পরিবার জীবনযাত্রার ব্যয় সামলাতে ঋণ নিয়েছে। শহরের তুলনায় গ্রামের পরিবারগুলো বেশি চাপে রয়েছে।
বিবিএসের দারিদ্র্য ও জীবিকা পরিসংখ্যান সেল পরিচালিত ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’-এ দেখা গেছে, জরিপের আগের এক বছরে মৌলিক জীবনযাত্রার ব্যয় মেটাতে গ্রামাঞ্চলের ৫১ দশমিক ৯১ শতাংশ পরিবারকে ঋণ নিতে হয়েছে। শহরাঞ্চলে এই হার ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকায় ৩২ দশমিক ১১ শতাংশ।
জরিপে জাতীয় পর্যায়ে পরিবারের গড় মাসিক আয় পাওয়া গেছে ৩৩ হাজার ৫১৩ টাকা। বিপরীতে গড় মাসিক ব্যয় ৩৫ হাজার ৩১১ টাকা। অর্থাৎ, গড় হিসাবে প্রতি মাসে আয়ের চেয়ে ব্যয় ১ হাজার ৭৯৮ টাকা বেশি।
আয়-ব্যয়ের হিসাবে বদলে যাওয়া চিত্র
২০২২ সালের খানা আয় ও ব্যয় জরিপে পরিবারের গড় মাসিক আয় ছিল ৩২ হাজার ৪২২ টাকা এবং ব্যয় ছিল ৩১ হাজার ৫০০ টাকা। সেই হিসাবে তখন গড় আয় ব্যয়ের চেয়ে ৯২২ টাকা বেশি ছিল। নতুন বিশেষ জরিপে বিপরীত চিত্র উঠে এসেছে।
এলাকাভেদে ব্যয়ের পার্থক্যও উল্লেখযোগ্য। সিটি করপোরেশন এলাকায় পরিবারের গড় মাসিক ব্যয় সর্বোচ্চ ৪৬ হাজার ৭৭৮ টাকা। শহরাঞ্চলে তা ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামাঞ্চলে ৩২ হাজার ৫৩২ টাকা।
জাতীয় পর্যায়ে খাদ্য ও খাদ্যবহির্ভূত খাতে ব্যয় প্রায় সমান হলেও গ্রাম ও শহরে এর ধরন আলাদা। গ্রামের পরিবারগুলো খাবারের পেছনে তুলনামূলক বেশি ব্যয় করে। অন্যদিকে শহরে খাদ্যবহির্ভূত ব্যয়ের অংশ বেশি। সিটি করপোরেশন এলাকায় মোট মাসিক ব্যয়ের ৫৬ দশমিক ৭ শতাংশই খাদ্যবহির্ভূত খাতে যায়।
নবম বেতনকাঠামোয় বেতন বৃদ্ধির সুপারিশ তৈরিতে সহায়তার জন্য জাতীয় বেতন কমিশনের অনুরোধে বিশেষ জরিপটি করা হয়। ২০২৫ সালের ১৪ থেকে ১৮ সেপ্টেম্বর পর্যন্ত গ্রাম, শহর ও সিটি করপোরেশন এলাকার ১৫০টি প্রাথমিক নমুনা ইউনিটের তিন হাজার পরিবারের সাক্ষাৎকার নেওয়া হয়। ট্যাবলেট ব্যবহার করে কম্পিউটার-সহায়তাপ্রাপ্ত সরাসরি সাক্ষাৎকার পদ্ধতিতে তথ্য সংগ্রহ করা হয়েছিল।
জীবনমান বাড়ায় নয়, ব্যয় বাড়ছে মূল্যবৃদ্ধিতে
বিশ্বব্যাংকের ঢাকা কার্যালয়ের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেনের মতে, জরিপের ফল মহামারির পর থেকে বাংলাদেশের দুর্বল সামষ্টিক অর্থনৈতিক পরিস্থিতির প্রতিফলন।
তাঁর ব্যাখ্যায়, সাম্প্রতিক বছরগুলোতে অর্থনৈতিক প্রবৃদ্ধি কমেছে, অথচ মূল্যস্ফীতি উচ্চ পর্যায়ে রয়ে গেছে। একই সময়ে কর্মসংস্থান স্থবির এবং প্রকৃত মজুরি কমতে থাকায় পরিবারের ক্রয়ক্ষমতা ক্ষয়ে যাচ্ছে।
তিনি মনে করেন, পরিবারের ব্যয় বৃদ্ধি উন্নত জীবনমানের প্রতিফলন নয়; বরং একই প্রয়োজন মেটাতে আগের চেয়ে বেশি অর্থ খরচ হওয়ার ফল। আয় ও ব্যয়ের এই চাপ অনেক পরিবারকে ঋণ নিতে বাধ্য করছে।
প্রতিবেদনে উল্লিখিত সরকারি তথ্য অনুযায়ী, সেপ্টেম্বর পর্যন্ত টানা ৫৬ মাস মজুরি বৃদ্ধির হারকে ছাড়িয়ে ছিল মূল্যস্ফীতি। বিবিএসের মজুরি হার সূচকে সেপ্টেম্বরে মজুরি বৃদ্ধির হার আগের মাসের ৮ দশমিক ০৫ শতাংশ থেকে কমে ৭ দশমিক ৯ শতাংশ হয়েছে। কৃষি, শিল্প ও সেবা খাতের ৬৩টি পেশায় নিম্ন মজুরির দক্ষ ও অদক্ষ শ্রমিকদের মজুরির পরিবর্তন এই সূচকে পরিমাপ করা হয়।
গ্রামে ঋণের চাপ বেশি কেন
জাহিদ হোসেনের মতে, গ্রামে আয়ের স্থবিরতা বেশি প্রকট। শহরে তুলনামূলকভাবে বেশি অর্থনৈতিক সুযোগ থাকলেও গ্রামের বহু পরিবারের জন্য আয় বাড়ানোর পথ সীমিত।
প্রবাসী আয় গ্রামীণ অর্থনীতিতে ইতিবাচক ভূমিকা রাখলেও তাঁর হিসাবে এর সুবিধা সরাসরি পৌঁছায় গ্রামীণ জনগোষ্ঠীর মাত্র ৭ থেকে ৮ শতাংশের কাছে। ফলে অনেক মানুষ আগের বছরের সঞ্চয় ভেঙে সংসার চালাচ্ছেন।
দারিদ্র্য বাড়ার আশঙ্কা
৬ অক্টোবর প্রকাশিত বিশ্বব্যাংকের সর্বশেষ ‘বাংলাদেশ ডেভেলপমেন্ট আপডেট’-এর বরাত দিয়ে প্রতিবেদনে বলা হয়েছে, দুর্বল শ্রমচাহিদা ও অব্যাহত মূল্যস্ফীতি পরিবারের আর্থিক অবস্থাকে ক্ষতিগ্রস্ত করছে। জাতীয় দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে ২০২৬ সালে আনুমানিক ২২ দশমিক ৫ শতাংশে পৌঁছানোর প্রাক্কলন দিয়েছে সংস্থাটি।
একই সময়ে দৈনিক তিন মার্কিন ডলারের আন্তর্জাতিক দারিদ্র্যসীমায় পরিমাপ করা চরম দারিদ্র্যের হার ৫ দশমিক ৯ শতাংশ থেকে আনুমানিক ১০ দশমিক ১ শতাংশে বেড়েছে বলে উল্লেখ করা হয়েছে।
বিশ্বব্যাংকের মূল্যায়নে, চার বছর ধরে চলা মূল্যস্ফীতির চাপ পরিবারের ক্রয়ক্ষমতা সংকুচিত করেছে। এর সঙ্গে তীব্র জ্বালানিসংকটে ব্যবসার কার্যক্রম সীমিত হওয়া, কারখানা বন্ধ এবং বিশেষত শিল্প খাতে নতুন কর্মসংস্থান বাধাগ্রস্ত হওয়ার প্রভাব যুক্ত হয়েছে।
এসব চাপের মধ্যে সংসারের দৈনন্দিন প্রয়োজন মেটানোই বহু পরিবারের জন্য কঠিন হয়ে উঠেছে—বিবিএসের বিশেষ জরিপে সেই আর্থিক টানাপোড়েনের চিত্রই সামনে এসেছে।
সূত্র: দ্য ডেইলি স্টার; বিবিএসের ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’ ও প্রতিবেদনে উদ্ধৃত বিশ্বব্যাংকের তথ্য।


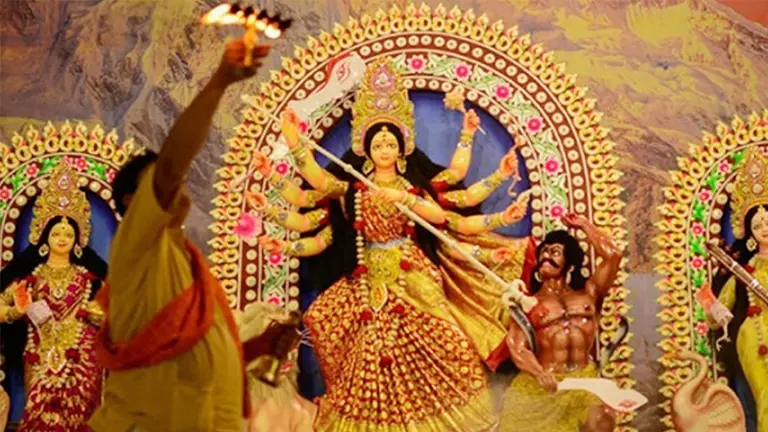
সনাতন ধর্মাবলম্বীদের সবচেয়ে বড় ধর্মীয় উৎসব শারদীয় দুর্গাপূজার মহানবমী আজ মঙ্গলবার (২০ অক্টোবর)। দিনভর নানা ধর্মীয় আচার, পূজা-অর্চনা, অঞ্জলি ও প্রসাদ বিতরণের মধ্য দিয়ে উদ্যাপিত…
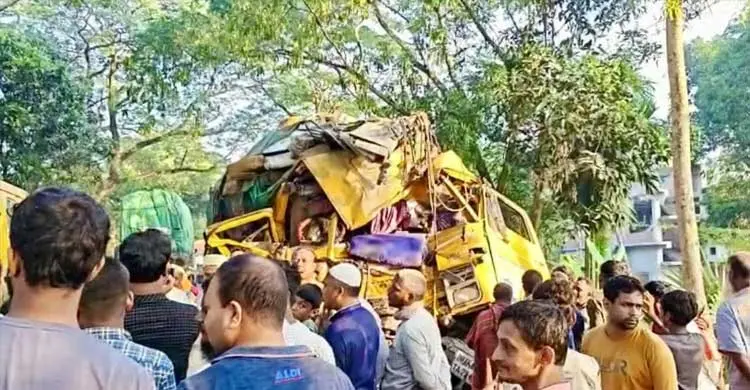
ওটিএন বাংলা ডেস্ক: নাটোরের বড়াইগ্রামে ভোরের আলো ফোটার আগেই সড়কে ঝরল ১০ প্রাণ। যাত্রীবাহী বাস ও বালুবোঝাই ট্রাকের মুখোমুখি সংঘর্ষে প্রাণ হারিয়েছেন অন্তত ১০ জন।…
ওটিএন বাংলা ডেস্ক: আগামী ডিসেম্বরে বাংলাদেশে ফেরার ইচ্ছার কথা আবারও জানিয়েছেন সাবেক প্রধানমন্ত্রী শেখ হাসিনা। দেশে ফিরলে গ্রেপ্তার, নির্যাতন কিংবা হত্যার শিকার হতে পারেন বলে…
সৌদি আরবের মক্কায় দুই বাংলাদেশি প্রবাসীর মৃত্যুদণ্ড কার্যকর করার ঘটনায় তাঁদের বিচারপ্রক্রিয়া ও অভিযোগের বিস্তারিত জানতে পারেনি বাংলাদেশ সরকার। মৃত্যুদণ্ড কার্যকরের আগে বাংলাদেশের দূতাবাস বা…
ওটিএন বাংলা ডেস্ক: রাজনৈতিক সহিংসতা, গণপিটুনি, চাঁদাবাজি এবং স্থানীয় আধিপত্যের লড়াই—বাংলাদেশের আইনশৃঙ্খলা পরিস্থিতির সংকটকে কেবল বিচ্ছিন্ন অপরাধের সমষ্টি হিসেবে দেখলে এর গভীরতা বোঝা কঠিন। দীর্ঘদিনের…
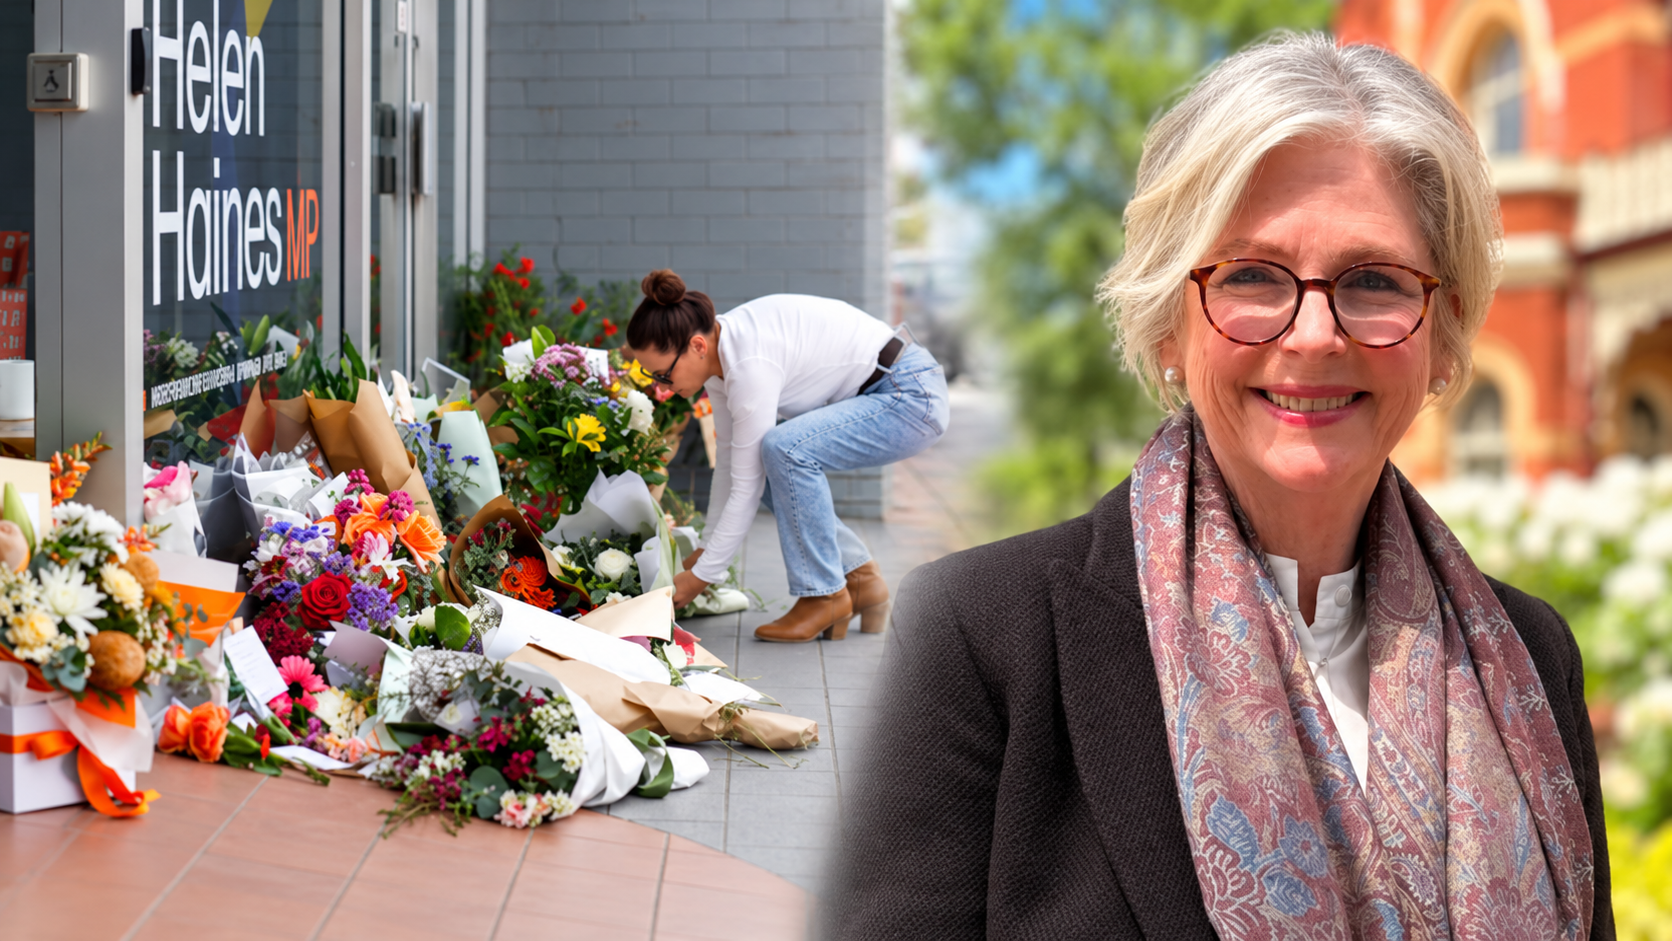
ওটিএন বাংলা ডেস্ক: অস্ট্রেলিয়ার ভিক্টোরিয়ায় নিজ নির্বাচনী কার্যালয়ের বাইরে গাড়ি দিয়ে চালানো উদ্দেশ্যমূলক হামলায় এক পা হারিয়েছেন স্বতন্ত্র ফেডারেল সংসদ সদস্য হেলেন হেইনস। অস্ত্রোপচারের পরও…


স্বত্ব © ওটিএন বাংলা - 2026 | গোপনীয়তা নীতিমালা | ব্যবহারের নীতিমালা | সম্পাদকীয় নীতিমালা | Proudly Developed by @SSB it.au